
Annonce – sponsoreret indhold.
Er din hjertestarter forsikret mod tyveri og hærværk? Det er den ikke nødvendigvis, selv om du har en fin indbo- eller bygningsforsikring. Mange almindelige policer dækker ikke udstyr, der hænger udendørs på en facade, i en opgang eller i et fælleshus, og slet ikke hvis det ejes af en forening eller virksomhed. Mange bruger tid på lys, tekstiler og stemning, så hjemmet føles trygt. Men tryghed handler også om det udstyr, der skal virke, den dag nogen får hjertestop. Her får du overblik over, hvad der typisk er dækket, hvad der ikke er, og hvordan du lukker hullet.
Hjertestarter forsikret mod tyveri: hvorfor er udstyret på facaden så udsat?
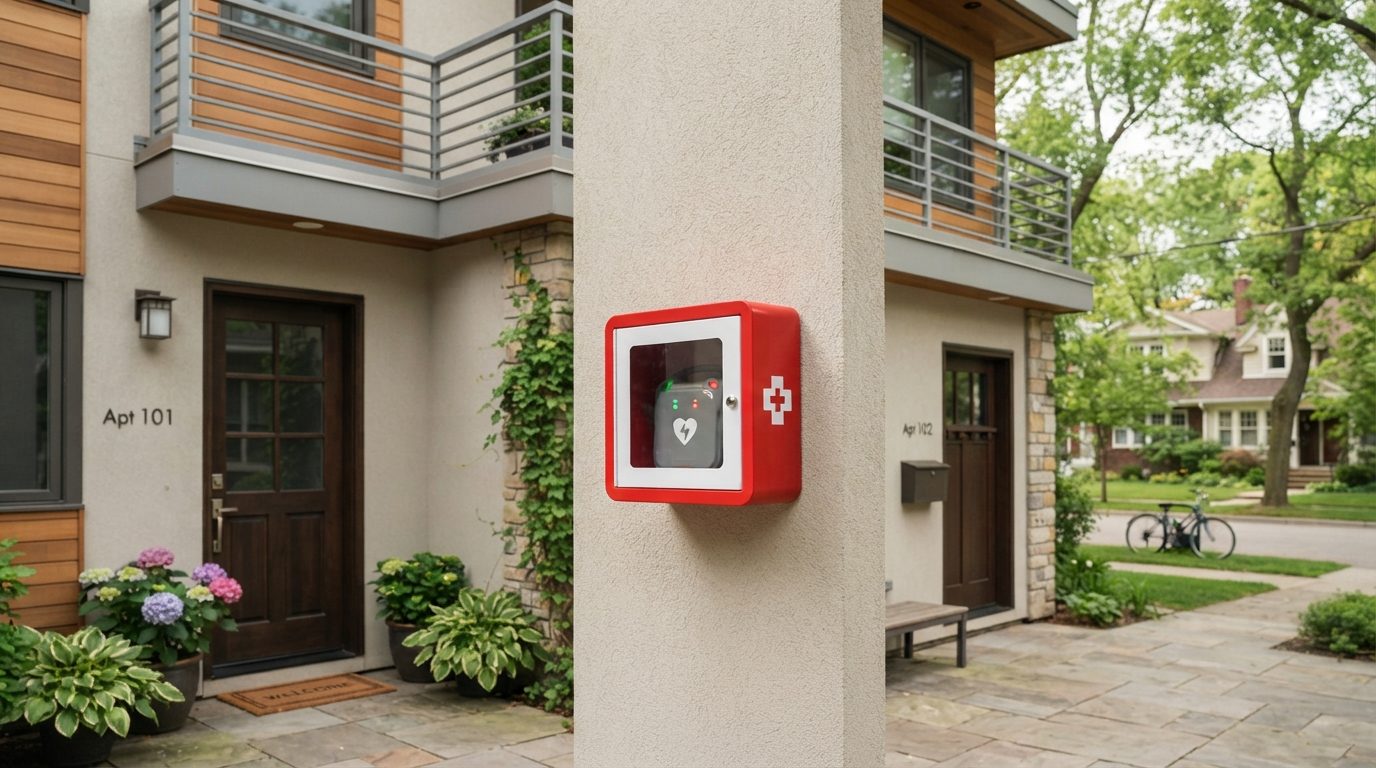
En hjertestarter skal være let at få fat i, når sekunderne tæller. Det er hele pointen med at hænge den i et skab ved indgangen, på rækkehusets gavl eller i en opgang, hvor alle kan komme til. Det er samtidig dens svaghed. Udstyret hænger ofte uden for en låst dør, uden opsyn og i et område, hvor der kommer mange mennesker forbi.
Typiske skader og tab er:
- Tyveri af hele hjertestarteren eller dele af den, fx elektroder og batteri, som sælges videre eller bruges til andet.
- Hærværk på skabet, fx knuste ruder, graffiti, afrevne låger og ødelagte beslag.
- Skjulte skader, hvor skabet ser ubrugt ud, men hjertestarteren har fået slag eller fugt.
Konsekvensen er mere alvorlig end et almindeligt indbrud. Forsvinder hjertestarteren, står beboerne uden udstyr, selv om alle tror, der hænger en. Derfor er det rimeligt at spørge, om der findes en dækning, der passer til netop denne type udstyr. En forsikring mod tyveri af hjertestarter er en mulighed, fordi den er målrettet udstyret og dets skab i stedet for at skulle passes ind under en generel bolig- eller erhvervspolice.
Hvad dækker en almindelig indbo- og bygningsforsikring egentlig?
Det korte svar er, at det afhænger af policen. Men nogle mønstre går igen, og de er værd at kende, inden man regner med, at alt er i orden.
Indboforsikringen
Indboforsikringen dækker typisk privatpersoners løsøre i og omkring boligen. Den er ikke bygget til udstyr, der er opsat som fælles sikkerhedsudstyr i en opgang eller på en ejendom. Ejes hjertestarteren af en forening, en virksomhed eller en institution, er den sjældent omfattet af den enkelte beboers indbo. Og hænger den på en udvendig væg, kan der være begrænsninger for, hvad der er dækket uden for selve boligen.
Bygningsforsikringen og foreningens police
Bygningsforsikringen dækker først og fremmest bygningen og fastmonterede dele af den. Er hjertestarteren og skabet at betragte som bygningsdele, tilbehør eller løsøre? Det svarer policen ikke altid klart på. Mange policer har desuden særskilte vilkår for tyveri og hærværk, krav til aflåsning og grænser for udstyr, der er tilgængeligt for alle.
Derfor bør du ikke nøjes med at spørge, om hjertestarteren “er med”. Spørg i stedet din forsikring:
- Er hjertestarteren og skabet nævnt i policen, eller kan de dækkes under en bestemt kategori?
- Er tyveri og hærværk dækket for udstyr, der hænger udendørs eller i fællesarealer?
- Er der krav til fastmontering, lås eller alarm, før dækningen gælder?
- Hvad er selvrisikoen, og hvordan opgøres erstatningen?
- Hvem er forsikringstager, når udstyret ejes af en forening, en erhvervsdrivende eller en privatperson?
Forbrugerrådet Tænk og Finanstilsynet har generel vejledning til forbrugere om at læse police og vilkår. Er du i tvivl, så få det bekræftet skriftligt hos dit forsikringsselskab eller en uafhængig rådgiver.
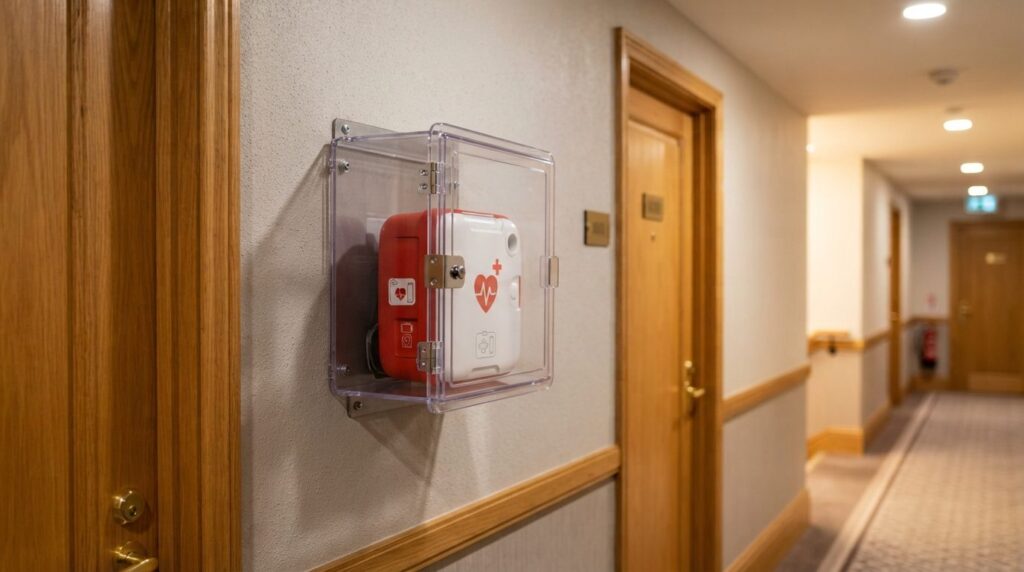
Hvad dækker en særskilt hjertestarterforsikring?
En særskilt forsikring løser netop det, de almindelige policer ofte lader være uklart. Cardiocare tilbyder i samarbejde med Tryg og Brancheforeningen for Hjertestartere en ordning, der dækker hjertestarter inklusive skab mod brand, vandskade, tyveri og hærværk. Ifølge Cardiocares egen beskrivelse gælder blandt andet følgende:
- Forsikringssum: op til 35.000 kr.
- Periode: 5 år.
- Pris: 1.400 kr. som engangsbeløb for hele perioden, momsfrit.
- Selvrisiko: 0 kr.
- Start: dækningen gælder fra den dato, betalingen er bekræftet, og du får et certifikat.
- Til hvem: både privatpersoner og erhvervskunder.
Dækningen gælder på den adresse, hvor hjertestarteren hænger forsvarligt fastmonteret. Det er en detalje, man skal være opmærksom på, hvis udstyret flyttes. Erstatningen opgøres til dagsværdi, altså værdien af en tilsvarende genstand af samme mærke, årgang og stand. Skader anmeldes direkte til Tryg, som også udbetaler erstatningen. Tages hjertestarter og skab ned, og der ikke opsættes nyt, kan forsikringen opsiges med mulighed for tilbagebetaling af den resterende periode.
Til en bestilling skal du bruge navn og adresse på forsikringstager og betaler, evt. CVR- eller EAN-nummer, adressen hvor hjertestarteren hænger samt mærke, model og serienummer på både hjertestarter og skab. Kender du ikke serienummeret, så find det, før du går i gang. Det er også nyttigt at have det noteret, hvis udstyret en dag skal meldes stjålet.
Hvem har ansvaret i en boligforening eller ejerforening?
Her opstår de fleste huller. En hjertestarter kan være sat op på initiativ af en enkelt beboer, doneret af en lokal virksomhed eller købt af bestyrelsen. Alle antager så, at “nogen” har styr på forsikringen. Det har ofte ingen.
Afklar derfor tre ting:
- Hvem ejer udstyret? Det er ejeren, der har den økonomiske interesse og typisk skal være forsikringstager.
- Hvem er ansvarlig for vedligehold? Batteri og elektroder har udløbsdatoer, og nogen skal holde øje med dem.
- Hvor står det i referatet? Beslutningen om opsætning, ejerskab og forsikring bør kunne findes i bestyrelsens dokumenter, så den overlever skiftende bestyrelser.
Spørg også foreningens administrator eller forsikringsrådgiver, om hjertestarteren er nævnt i foreningens police. Svaret kan være et klart nej, og så er det bedre at finde ud af det nu end efter et tyveri.
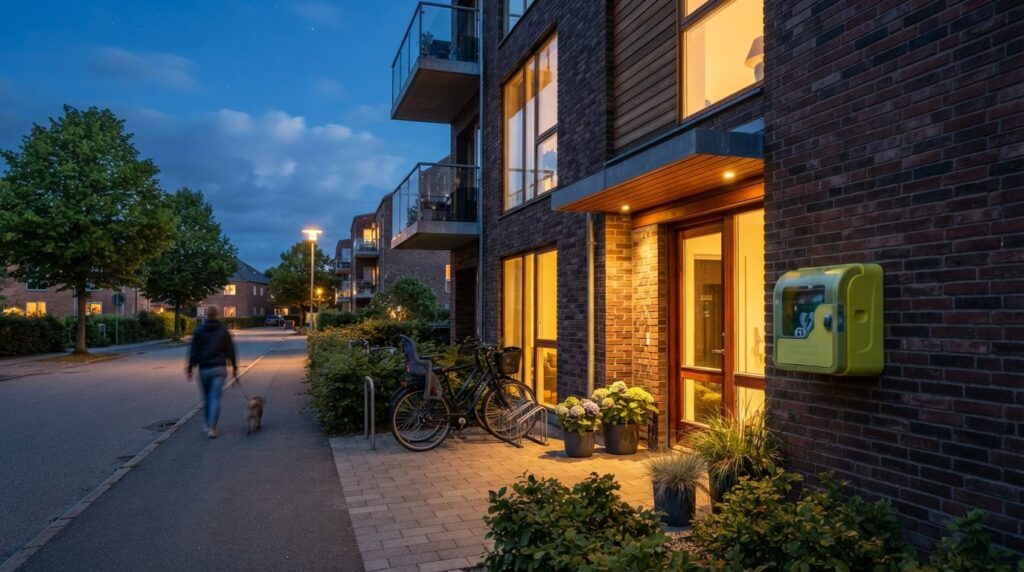
Sådan sikrer boligforeninger og private udstyret bedst muligt
Forsikring dækker økonomien, men den forhindrer ikke, at udstyret forsvinder. Kombinér derfor forsikring med praktiske tiltag.
Placering og montering
- Vælg en synlig, godt oplyst placering, hvor flere kan se skabet fra vinduer eller indgange.
- Sørg for, at skabet er solidt fastmonteret til underlaget, ikke blot hængt op. Det er også vigtigt for forsikringens vilkår om forsvarlig montering.
- Overvej et skab med indbygget alarm eller varme, hvis det står udendørs. Tjek, hvad den konkrete model kan.
Registrering og rutiner
- Registrér hjertestarteren i det nationale hjertestarterregister, så alarmcentralen kan henvise til den ved et opkald til 112. Spørg Hjerteforeningen eller Trygfonden, hvis du er i tvivl om, hvordan man gør.
- Notér mærke, model og serienummer et sted, flere kan finde det.
- Lav en fast rutine, hvor en navngiven person tjekker skabet, statuslampen og udløbsdatoer.
- Gem forsikringscertifikatet digitalt og i foreningens dokumenter.
Hvis uheldet er ude
- Anmeld tyveri og hærværk til politiet.
- Anmeld skaden hurtigt til forsikringsselskabet og tag billeder af skabet.
- Informér beboerne, så ingen regner med et udstyr, der ikke længere hænger der.
Dit næste skridt: luk hullet i dækningen
Start med at finde ud af, hvem der ejer hjertestarteren, og hvilke policer der allerede findes. Bed om en skriftlig bekræftelse på, om udstyret og skabet er dækket mod tyveri og hærværk. Er svaret nej eller uklart, er en særskilt hjertestarterforsikring en enkel løsning, fordi dækning, varighed og pris er fastlagt på forhånd. Har du særlige behov, fx særligt dyrt udstyr eller en usædvanlig placering, kan du spørge udbyderen, om en tilpasset løsning er mulig.
En hjertestarter, der hænger klar, giver tryghed i hverdagen. Med en forsikring, der passer til udstyret, er du også sikker på, at den kan erstattes, hvis nogen tager den eller ødelægger den.